
新リース会計基準について
企業会計基準委員会は、2024年9月、すべてのリースを借手側がオンバランスする新リース会計基準を公表しました。
新リース会計基準は、上場会社等に対して、2027年4月1日以後開始する連結会計年度及び事業年度の期首から適用(注)されます。
(注)2025年4月1日以後開始する連結会計年度及び事業年度の期首から早期適用可能です。
中小企業は、新リース会計基準が強制適用されず、従来通りの会計処理を継続できます。
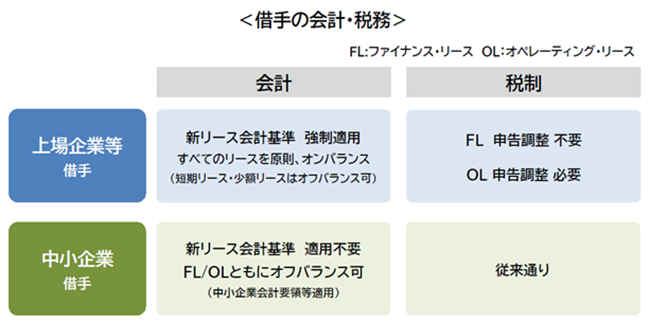
新リース会計基準(借手側の会計処理)について
「公益社団法人 リース事業協会」から新リース会計基準(借手側の会計処理)に関する資料のご案内がありました。
詳細につきましては、下記添付ファイルをご確認ください。
新リース会計基準に関する会計・税務処理は、公認会計士、税理士、監査法人などとご相談・ご確認のうえ、貴社のご判断にてお取組みくださいますようお願いいたします。
当社からの新リース会計情報のご提供につきまして
当社からご提供する新リース会計情報の内容および提供方法の詳細については、後日ご案内いたします。
しばらくお待ちいただけますようお願いいたします。